
Социальный налог в Казахстане в 2026 году: ставка, расчёт и сроки уплаты для ТОО
Найдите компанию в KIBERON по БИН или названию. Изучите доступные налоговые отчисления, структуру платежей и детализацию операций по датам, суммам и КБК. Сопоставьте налоговые данные с другими сведениями о контрагенте.
Проверить компанию по БИН2 бесплатные проверки после регистрации · Без банковской карты
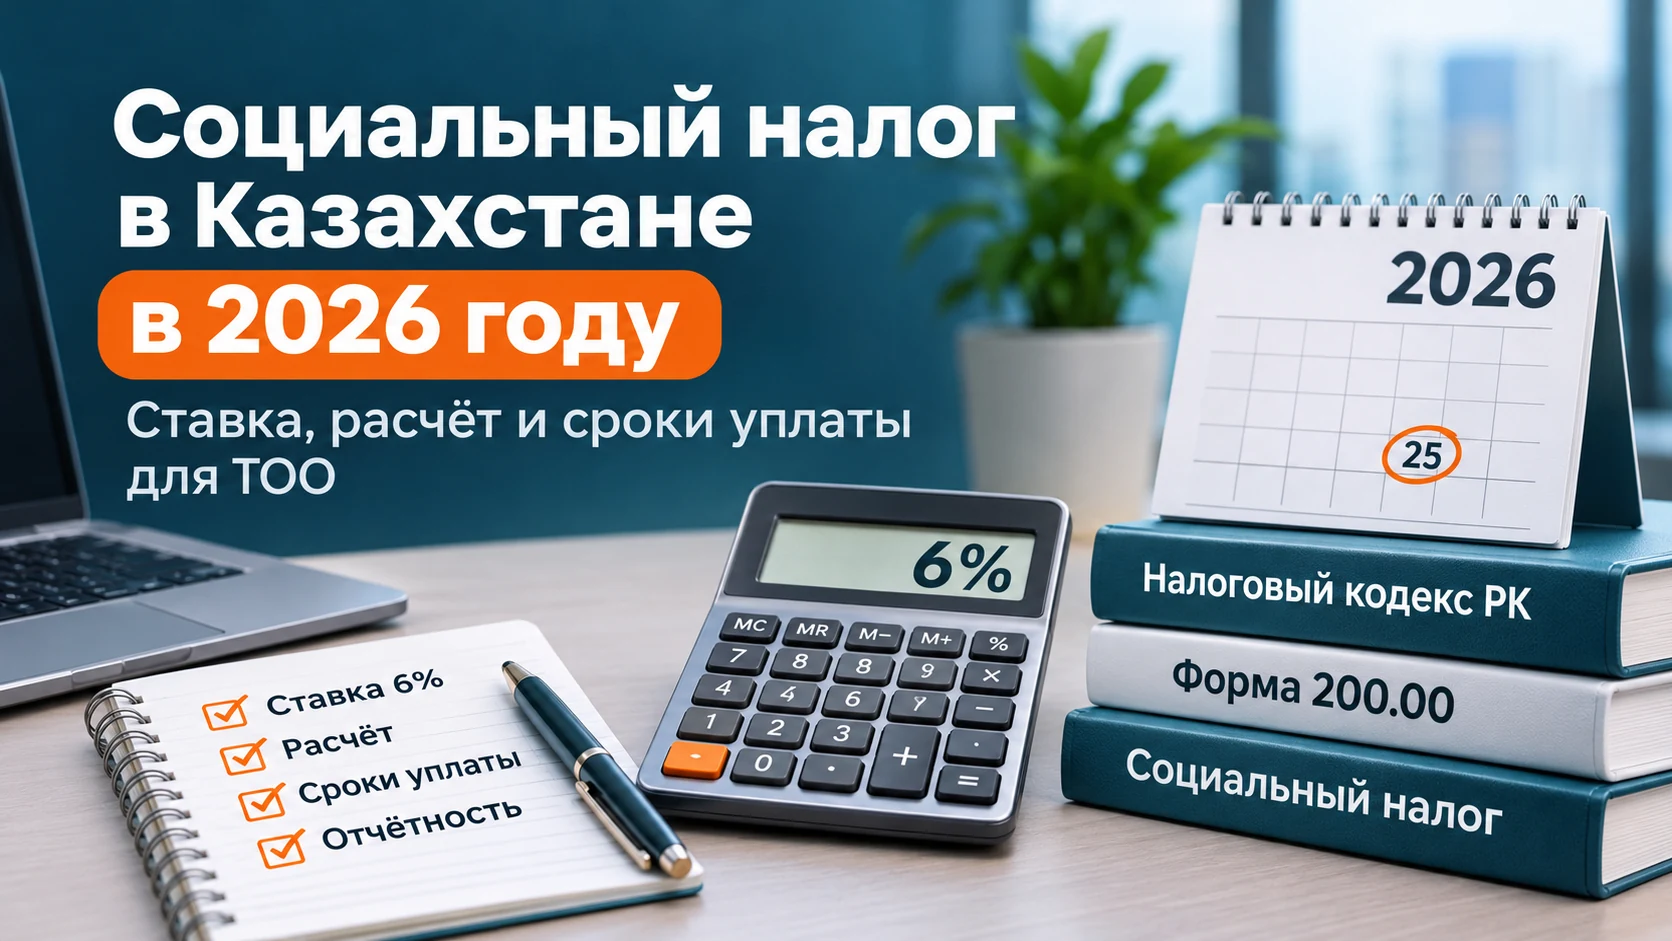
Социальный налог в Казахстане в 2026 году рассчитывается по новым правилам. Для ТОО на общеустановленном режиме налогообложения (ОУР) основная ставка составляет 6%. При этом начисленную сумму больше не уменьшают на социальные отчисления — их рассчитывают отдельно.
Разбираем, кто платит соцналог, как определить объект обложения, рассчитать сумму на примере зарплаты, когда платить и какую отчётность сдавать. Отдельно поясняем разницу между ОУР и упрощённой декларацией.
Кто платит социальный налог в 2026 году
Это обязательный платёж работодателя в бюджет. Для юридических лиц на ОУР он связан прежде всего с предусмотренными Налоговым кодексом расходами по доходам работников. Его рассчитывают и перечисляют за счёт работодателя, а не удерживают из зарплаты сотрудника.
Порядок зависит от категории плательщика и применяемого режима. Для обычного ТОО на ОУР применяется процентная ставка, для ИП на ОУР предусмотрен особый порядок в МРП, а для отдельных налогоплательщиков и видов деятельности действуют специальные правила.
Регистрация, статус, налоги, суды, лицензии, товарные знаки, сертификаты, госзакупки
Ставки социального налога: ОУР, сельское хозяйство и упрощёнка
| Категория | Правило 2026 года | Уточнение |
|---|---|---|
| ТОО на ОУР | 6% | От установленного объекта налогообложения, с учётом исключений |
| Отдельная сельскохозяйственная деятельность | 1,8% | Для предусмотренного законом производства, реализации и переработки собственной сельхозпродукции |
| ИП на ОУР | 2 МРП за себя и 1 МРП за работника | Действуют отдельные условия и исключения |
| ТОО на СНР по упрощённой декларации | Не уплачивается | Это не отменяет другие обязательства по платежам за работников |
Для ТОО на упрощённой декларации действуют другие правила. Они подробно рассмотрены в материале KIBERON «Налоги ТОО на упрощёнке в 2026 году». Здесь далее рассматривается именно расчёт для ТОО на ОУР.
Как рассчитать социальный налог ТОО на ОУР
Нельзя автоматически умножать всю начисленную зарплату на 6%. Статья 556 Налогового кодекса предусматривает исключения из объекта обложения. В частности, учитываются обязательные пенсионные взносы (ОПВ) и взносы работника на обязательное социальное медицинское страхование (ВОСМС), а также другие прямо предусмотренные исключения.
Базовая формула
Социальный налог = объект налогообложения с учётом установленных исключений × 6%.
Также предусмотрено правило минимального объекта: если установленный законом объект за календарный месяц составляет от 1 тенге до 14 МРП, расчёт ведётся исходя из 14 МРП. Это правило не применяется к доходам работника за месяц его приёма на работу или увольнения. В 2026 году при МРП 4 325 тенге 14 МРП составляют 60 550 тенге.
Пример расчёта при зарплате 300 000 тенге
Допустим, ТОО на ОУР начислило работнику за месяц 300 000 тенге. Для учебного примера считаем, что применимы стандартные ОПВ 10% и ВОСМС 2%, других исключений из объекта нет.
| Расчёт | Сумма |
|---|---|
| Начисленный доход работника | 300 000 ₸ |
| ОПВ — 10% | 30 000 ₸ |
| ВОСМС — 2% | 6 000 ₸ |
| Объект для расчёта: 300 000 − 30 000 − 6 000 | 264 000 ₸ |
| Социальный налог: 264 000 × 6% | 15 840 ₸ |
Пример иллюстративный. При иных видах доходов, льготах, ограничениях и основаниях исключения расчёт будет отличаться. Указанная сумма не включает отдельные обязательные платежи работодателя.
Социальный налог и социальные отчисления: в чём разница
Налог перечисляется в бюджет, а социальные отчисления (СО) — в систему социального страхования. Для них установлены отдельные правила определения базы и расчёта. Уплата СО не заменяет обязанность работодателя по соцналогу.
Ранее начисленную сумму уменьшали на величину социальных отчислений. С 2026 года новый Налоговый кодекс отменил этот механизм: вычитать СО из рассчитанных 6% нельзя. Исключения из объекта обложения по статье 556 при этом сохраняются — это отдельный этап расчёта.
Когда платить социальный налог и сдавать форму 200.00
Налоговый период для ТОО на ОУР — календарный месяц. Уплата производится, как правило, не позднее 25-го числа следующего месяца. Если установленная дата приходится на нерабочий день, необходимо учитывать действующие правила переноса сроков.
Декларация по ИПН и социальному налогу по форме 200.00 представляется ежеквартально — не позднее 15-го числа второго месяца после отчётного квартала. Ежемесячная уплата и квартальная декларация — разные обязанности.
Памятка бухгалтеру
- Ежемесячно определять объект обложения и сумму к уплате с учётом исключений.
- Перечислять рассчитанную сумму в срок, отдельно от социальных отчислений.
- Отразить обязательства в форме 200.00 за соответствующий квартал.
- Проверить принятие декларации и соответствие платежей данным учёта.
Как проверить налоговые отчисления другого ТОО по БИН через KIBERON
Чтобы изучить доступные платежи поставщика или подрядчика, найдите компанию в KIBERON по БИН и откройте её карточку. В разделе детализации отображаются отдельные операции с датами, суммами, КБК и органами государственных доходов.
- Введите БИН и сверьте наименование и регистрационные данные ТОО.
- Откройте налоговые отчисления и выберите доступный период.
- Изучите категории платежей и при необходимости откройте детализацию по операциям и КБК.
- Сопоставьте сведения с налоговой задолженностью, НДС-статусом и другими доступными данными о компании.
Подробности — на странице KIBERON «Проверка налоговых отчислений компании по БИН».
Не путайте начисление и уплату. Данные о перечисленных платежах не заменяют расчётные ведомости ТОО и сами по себе не подтверждают правильность исчисления обязательств. По доступным записям нельзя надёжно восстановить фонд оплаты труда или точную сумму начислений за каждый месяц.
Проверьте контрагента (ИП и ТОО) по БИН : данные из официальных реестров — в одном отчёте
ЗарегистрироватьсяЧастые вопросы
Какой соцналог платит ТОО в Казахстане в 2026 году?
Соцналог рассчитывается от полной зарплаты?
Можно ли уменьшить начисленную сумму на социальные отчисления?
Платит ли ТОО на упрощёнке социальный налог?
Когда платить соцналог и сдавать отчётность?
Показывает ли KIBERON точный расчёт социального налога ТОО?
Главное
В 2026 году для ТОО на ОУР действует основная ставка 6%. Из рассчитанной суммы больше не вычитают социальные отчисления, однако предусмотренные законом исключения из объекта обложения сохраняются.
При проверке контрагента используйте доступные сведения KIBERON о перечисленных платежах. Они не подтверждают полноту и правильность расчётов работодателя.
Нормативная основа: Налоговый кодекс Республики Казахстан от 18.07.2025 № 214-VIII (в редакции, действующей в 2026 году), статьи 555–562; разъяснения Комитета государственных доходов 2026 года. Материал подготовлен 5 ноября 2026 года.
Мы напишем, когда будет что-то важное
Обновления в реестрах, инструкции, новости